Pas une journée sans que l’un de nos clients nous contacte pour nous parler des nouvelles règlementations européennes et de l’harmonisation (en cours) de la législation en Europe sur la restitution des données extra financières en vue d’une finance plus durable. CSRD, SFDR, taxonomie… Pas facile de s’y retrouver sans prendre un bon mal de tête … Nous vous proposons donc de faire le tour des grandes notions que cela recouvre pour bien comprendre l’objectif et la motivation de ces textes mais aussi leur articulation et l’importance de la digitalisation de vos processus RSE pour y répondre.
CSRD, taxonomie, SFDR, NFRD des acronymes de la finance durable pour faire quoi ?
En 2014, naissait la NFRD (Non Financial Reporting Directive) première directive européenne visant à encadrer le reporting extra financier des entreprises. En 2017 sa transposition en droit français, la DPEF (pour Déclaration de Performance Extra-Financière), ont posé les bases d’une harmonisation de la restitution des données extra financières des entreprises européennes. Avec la nouvelle règlementation que nous allons détailler dans les paragraphes suivants, la volonté de l’Europe réaffirme sa volonté de donner un cadre pour la finance durable. Ce reporting extra financier en cours de standardisation va permettre en premier lieu de disposer d’un référentiel commun permettant de mesurer de façon identique la performance RSE des entreprises. Il s’inscrit dans le cadre plus large d’un plan d’action européen pour la finance durable lancé en 2018 et qui vise à orienter les investissements dans les activités durables afin de favoriser la transition écologique et sociétale en vue d’être conforme aux accords de Paris. L’enjeu de responsabilité sociétale qui fut longtemps une problématique purement marketing est devenue une question stratégique et un enjeu financier pour les entreprises.
CSRD, Taxonomie, SFDR : les trois piliers d’un cadre règlementaire renforcé
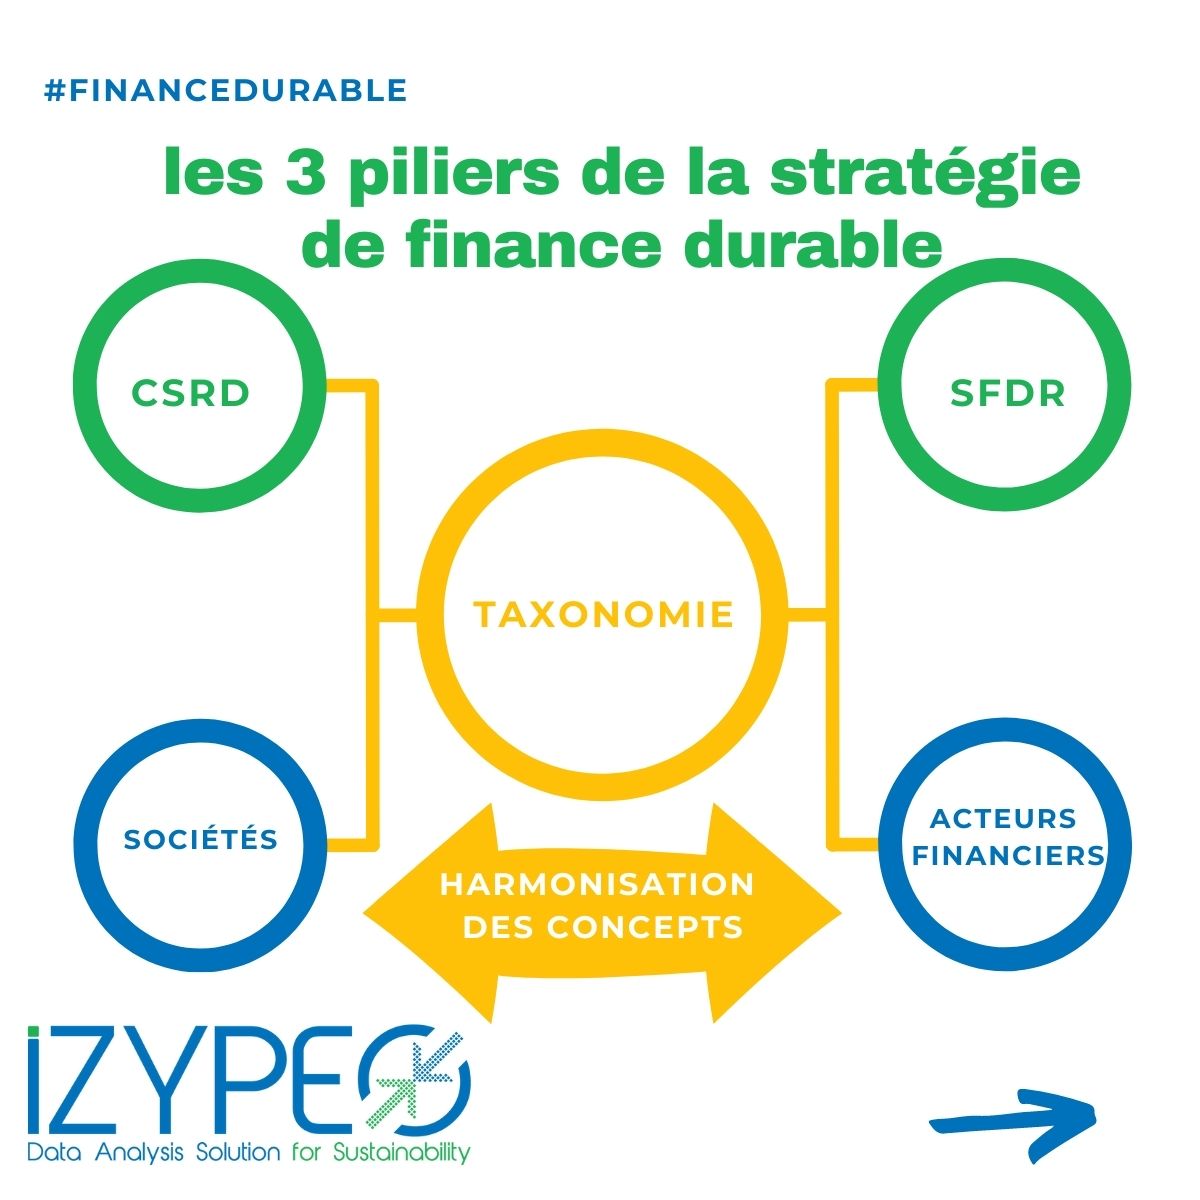
Pour faire face aux besoins de transparence qui permettront aux investisseurs de se positionner sur les entreprises les plus durables, la réglementation européenne apporte une réponse sur trois piliers en vue d’harmoniser les concepts et les indicateurs extra-financiers :
- La CSRD (pour Corporate Sustainability Reporting Directive) est destinée aux entreprises européennes afin de leur permettre de couvrir leurs besoins de publication d’un reporting extra financier normé et de « benchmark ». Il met à disposition des indicateurs environnementaux et sociaux standardisés et un espace de publication de ces données avec un formatage identique.
- Le SFDR (pour Sustainable Finance Disclosure Regulation) – dit aussi règlement Disclosure – est destiné aux acteurs financiers afin de leur permettre d’harmoniser leurs publications extra financières. Il impose des normes de reporting uniformes (14 indicateurs) en matière de durabilité et s’appuie sur le concept de double matérialité (qui prend en compte l’impact des activités économiques sur les facteurs RSE et l’impact financier des facteurs de durabilité sur les activités économiques) pour classifier les produits financiers.
- La taxonomie européenne qui fait le lien entre les deux réglementations précédentes en permettant de définir une classification des activités « vertes » dans le but d’avoir un cadre de pensée unique en Europe et d’orienter les financements vers les activités les plus durables. C’est ce qui fait le lien entre les entreprises et les investisseurs afin d’accélérer le financement des activités les plus durables en leur demandant d’abord de vérifier leur éligibilité puis leur alignement avec la taxinomie européenne.
La taxonomie « verte » : identifier son éligibilité et vérifier son alignement grâce à des données robustes
La taxonomie européenne une pièce importante du plan européen pour le financement de la transition vers une économie durable avec un double objectif : inciter les entreprises à déterminer leur positionnement par rapport à la trajectoire de transition durable de l’UE et, permettre aux acteurs financiers de prioriser les financements vers des projets et actifs reconnus comme ayant un véritable impact pour atteindre cette trajectoire.
Pour cela, l’Europe met en place une classification des activités économiques selon leur potentiel de contribution aux 6 objectifs définis par l’UE: atténuation du changement climatique, adaptation au changement climatique, protection et utilisation durable des ressources hydriques et marines, transition vers une économie circulaire, prévention et contrôle de la pollution et protection et restauration de la biodiversité des écosystèmes
Les entreprises européennes concernées doivent mettre en place une démarche en trois étapes :
- Vérifier leur éligibilité : quelles activités de l’entreprise sont concernées explicitement par la taxonomie.
- Vérifier l’alignement: les activités identifiées comme éligibles sont dites « alignées » à la taxonomie (donc aux objectifs de l’UE) lorsqu’elles satisfont aux 3 exigences de contribuer substantiellement à au moins un des 6 objectifs, ne causer de préjudice important à aucun autre des objectifs, et respecter des garanties minimales de respect de garanties sociales minimales.
- Analyser leur contribution : une fois les activités « alignées » identifiées, il s’agit de calculer et publier la part que ces activités représentent dans l’activité globale, pour démontrer son degré d’alignement à la trajectoire de transition de l’UE.
CSRD : une nouvelle réglementation pour les entreprises à anticiper dès 2023 avec un audit à la clé
La nouvelle directive européenne CSRD (Corporate Sustainability Reporting Directive) fixe des normes et obligations de reporting extra-financier pour près de 50 000 entreprises en Europe et prend effet dès 2023. Elle modifie les exigences actuelles des organisations européennes en matière de reporting extra-financier afin de replacer au cœur de la stratégie des entreprises les enjeux de développement durable, de gouvernance et de gestion des risques. De nouveaux standards vont être requis pour la publication des indicateurs qui seront, par ailleurs, partagés sur une plateforme commune avec un formatage informatique standardisé. Les entreprises devront publier des indicateurs et des rapports normalisés. Cela sera effectif dès le 1er janvier 2024 pour celles déjà soumises aux obligations de la NFRD puis progressivement jusqu’à 2028 pour les entreprises de plus de 250 employés, 40 M€ de chiffre d’affaires, ou 20 M€ de bilan, les PME cotées (10 à 250 employés), les filiales européennes de sociétés mères non européennes qui réalisent plus de 150m€ de CA en Europe. Cette loi doit encore être transposée en droit français (contrairement aux deux autres règlementations) et tous les éléments permettant la mise en œuvre n’ont pas encore été publiés (indicateurs, format de publication, etc.)
Anticiper en digitalisant la démarche avec le logiciel RSE d’Izypeo
Avec ces nouvelles règlementations comme la CSRD ou la taxonomie, les entreprises seront contraintes de :
- Mettre en place leur reporting sur des sujets plus nombreux et plus complexes
- S’adapter à un nouveau format de reporting unique
- S’assurer de la robustesse de la data collectée
- Identifier les sources de données complexes (ERP, SIRH, etc.) et automatiser la collecte et la consolidation des données extra financières
- Réaliser des audits
La digitalisation de la démarche RSE va donc rapidement devenir un facteur clé de succès pour faire face efficacement à ce nouvel enjeu règlementaire européen.
Envie de discuter de tous ces sujets avec nos experts ? Contactez-nous et découvrez jusqu’où vous pourrez aller avec la plateforme RSE d’Izypeo !
Questions fréquentes sur la CSRD, la taxonomie et la SFDR
Quelle différence entre la CSRD et la SFDR ?
La CSRD (directive (UE) 2022/2464) oblige les grandes entreprises à publier un rapport de durabilité. La SFDR (règlement (UE) 2019/2088) s’adresse aux acteurs financiers : sociétés de gestion, assureurs, conseillers en investissement. Elle les oblige à expliquer comment leurs produits financiers tiennent compte de la durabilité. Les données publiées par les entreprises au titre de la CSRD nourrissent les publications SFDR des investisseurs.
Qu’est-ce que la taxonomie verte ?
La taxonomie verte est une classification européenne des activités économiques durables sur le plan environnemental, fixée par le règlement (UE) 2020/852. Une activité est dite alignée si elle contribue substantiellement à l’un des six objectifs environnementaux de l’Union, ne cause de préjudice important à aucun des autres et respecte des garanties sociales minimales.
Quelles entreprises sont concernées par la CSRD ?
Depuis la directive Omnibus (UE) 2026/470 du 24 février 2026, la CSRD ne vise plus que les entreprises de plus de 1 000 salariés qui réalisent plus de 450 millions d’euros de chiffre d’affaires net. La plupart des PME et des ETI sortent donc du champ. Les États membres ont jusqu’au 19 mars 2027 pour transposer ces changements dans leur droit national.
Qu’a changé l’Omnibus pour la CSRD ?
Une première directive, adoptée en avril 2025, a reporté de deux ans les obligations des entreprises qui n’avaient pas encore commencé leur reporting. La directive (UE) 2026/470 a ensuite resserré le champ de la CSRD. Elle limite aussi les informations qu’une entreprise soumise peut exiger de ses partenaires de 1 000 salariés ou moins. Ces partenaires peuvent s’appuyer sur la norme volontaire VSME. Enfin, des normes ESRS allégées, publiées le 21 septembre 2026, s’appliquent aux exercices ouverts à partir du 1er janvier 2027.
La SFDR va-t-elle changer ?
Oui. La Commission européenne a proposé une révision de la SFDR en novembre 2025. Le texte est en cours de négociation entre le Parlement européen et le Conseil. En attendant son adoption, le règlement de 2019 reste applicable.